「売上は増えたのに、どうして利益が減ったのか」「黒字なのに、預金が少なくなっている」。決算書や試算表を見ても、数字の変化をどう説明すればよいか迷うことがあります。
まず整理したいのは、何がいくら変わったか、その理由を何で確かめたか、これから何をするかです。前年の数字を読み上げるだけでなく、商品、取引先、仕入、人員など、実際の事業の動きにつなげます。
この記事では、事業を続けている経営者に向けて、比較する資料のそろえ方から、金融機関との相談に持っていける「増減説明メモ」までを解説します。記入例はすべて架空です。融資審査の配点や、通過するための模範解答を示すものではありません。
支払日が迫り、資金が足りない見込みがある場合は、分析の完成を待たず、現在の預金、入金予定、支払日と不足額を整理して金融機関へ相談してください。
1.比較する前に、資料の期間と計上状況をそろえる
決算書と試算表で、何を確認するのか
損益計算書は「ある期間に、いくら売り上げ、どのような費用がかかり、利益が残ったか」を示します。貸借対照表は「ある時点で、どのような資産・負債・純資産があるか」を示します。期間の成績と、その日の残高を分けて読むことが出発点です。J-Net21「決算書とは?」
試算表は、会計記録を勘定科目ごとに集計して確認する表です。決算後の状況を追う際にも使います。ただし、出力しただけで、その月の取引や決算整理がすべて反映されているとは限りません。まず「何月分まで入力・確認が済んでいるか」を会計担当者と共有します。国税庁「貸借対照表作成の手引き」14頁
手元に用意するのは、比較する決算書、直近の試算表、対応する前年の資料です。原因を調べる段階で、売上明細、仕入明細、売掛金台帳、在庫一覧、借入返済予定表などを追加します。これは分析の準備例であり、金融機関への一律の提出書類一覧ではありません。
単月・累計・残高を混ぜない
| 確認したいこと | 比較する例 | 避けたい比較 |
|---|---|---|
| 年度途中の売上・利益 | 当期4〜9月の累計と、前期4〜9月の累計 | 当期6か月と前期12か月 |
| ある月の動き | 今年9月の単月と、前年9月の単月 | 9月単月と4〜9月累計 |
| 売掛金・在庫・借入金 | 当年9月末と前年9月末など、日付を明示した残高 | 残高と、その期間の売上額を同じ種類の数字として比較 |
月数が同じでも、季節性、休業、決算月の変更、店舗の増減によって条件は変わります。「新店舗を含む」「前年は休業月があった」といった違いをメモに添えましょう。金額の単位、税込・税抜の処理、会社全体か一部門かもそろえます。
未計上の費用を、利益の改善と取り違えない
たとえば、前年には減価償却費が入っているのに、今回の試算表にはまだ入っていなければ、見かけ上の利益が大きくなります。月末在庫や未払費用の反映状況でも結果は変わります。
- 売上や仕入、外注費の入力が遅れていないか。
- 棚卸しの結果が反映されているか。
- 減価償却費、賞与などの年間費用を、月次でどう扱っているか。
- 概算で入れた金額と、確認済みの金額はどれか。
不明な部分は自分で帳簿を書き換えず、会計担当者や税理士に「比較条件に差がないか」を確認します。暫定の試算表を使うなら、作成日、未反映の項目、更新予定を添えます。J-Net21「月次決算の考え方と導入方法」
2.売上・粗利益・営業利益の変化を、事業の動きへ戻す
最初からすべての科目を追うより、売上、売上原価、粗利益、販売費及び一般管理費、営業利益の順で、大きな変化を見つけると整理しやすくなります。
粗利益=売上高−売上原価
営業利益=粗利益−販売費及び一般管理費(販管費)
営業利益は本業の利益を見る区分です。借入利息などを含む営業外の損益や、臨時の損益、税金を反映した最終的な利益とは区別します。以下は法人の損益計算書を簡略化した例で、個人事業の申告書と項目名がすべて同じという意味ではありません。
架空例:売上が600万円増えても、営業利益は60万円減った
同じ卸売会社の、前期と当期を比較します。ともに12か月、同じ会計上の条件で比べたものとします。単位は万円です。
| 項目 | 前期 | 当期 | 増減 |
|---|---|---|---|
| 売上高 | 3,000 | 3,600 | +600 |
| 売上原価 | 1,800 | 2,340 | +540 |
| 粗利益 | 1,200 | 1,260 | +60 |
| 販管費 | 1,050 | 1,170 | +120 |
| 営業利益 | 150 | 90 | −60 |
売上は20%増えています。しかし、粗利益の増加60万円より販管費の増加120万円が大きいため、営業利益が60万円減りました。
前期の営業利益150+粗利益の増加60−販管費の増加120=当期の営業利益90万円
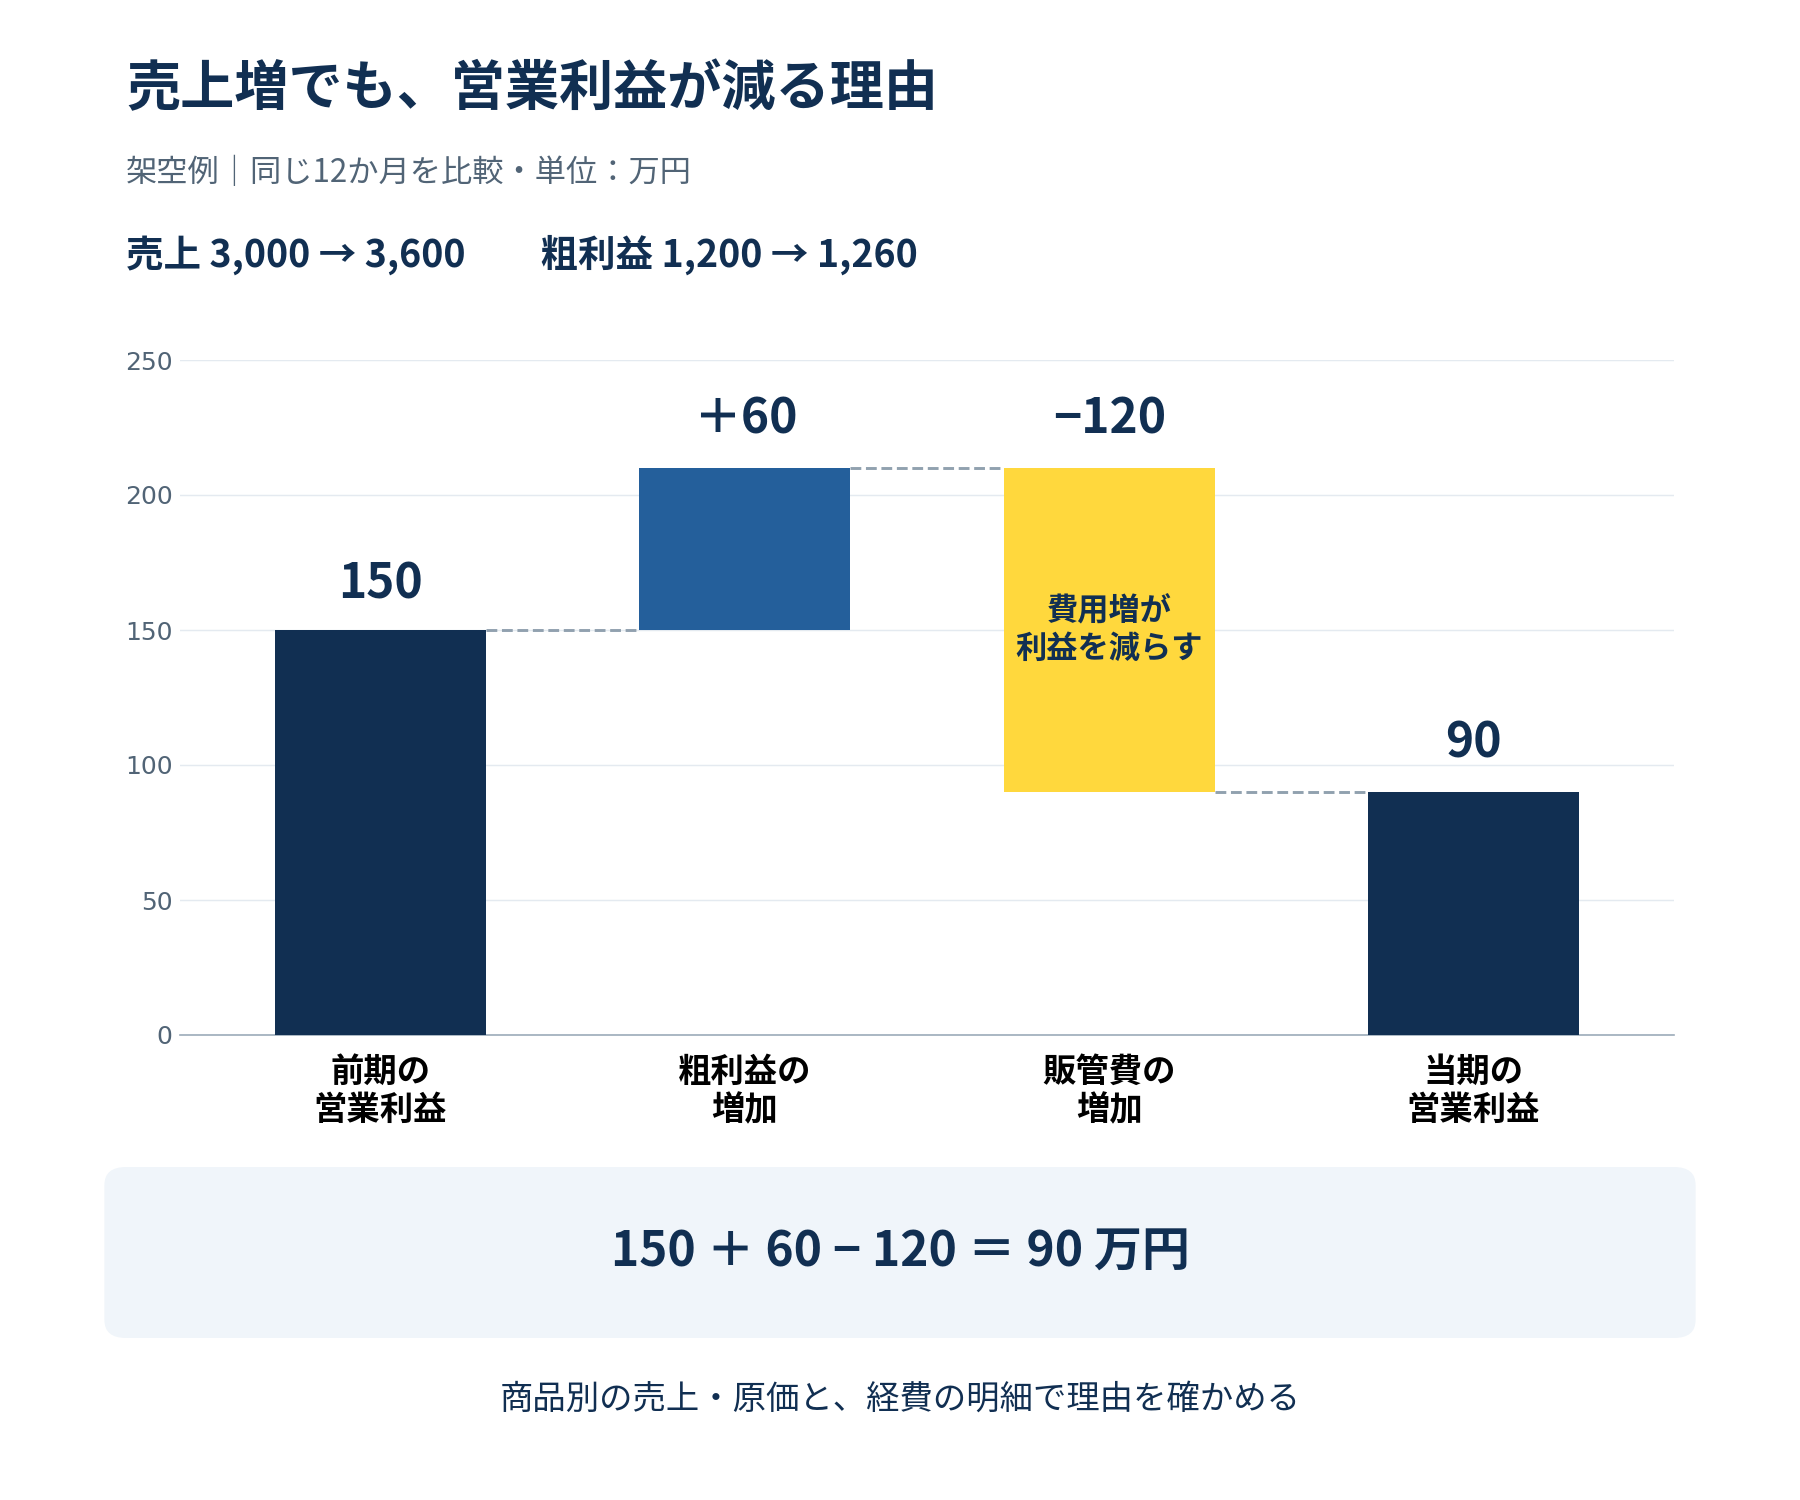
さらに、粗利益率を見ると、売上に対してどれだけ粗利益が残ったかが分かります。
粗利益率=粗利益÷売上高×100
- 前期:1,200÷3,000×100=40%
- 当期:1,260÷3,600×100=35%
低下幅は5「ポイント」です。粗利益額は増えていても、売上に占める割合は下がっています。比率の算式はJ-Net21「資金繰り改善法(基礎編)」でも確認できます。
差額が分かったら、内訳資料で原因を確かめる
ここまでの合計額だけでは、原価率の上昇が仕入単価の値上がりによるのか、利益率の低い商品の販売増によるのかは分かりません。
| 気づいた変化 | 確かめる内容 | 対応する資料の例 |
|---|---|---|
| 売上が増えた | 単価、販売数量、取引先、商品構成のどこが変わったか | 商品別・取引先別の売上集計、請求明細、注文記録 |
| 粗利益率が下がった | 仕入単価、値引き、商品構成、外注費等の変化 | 仕入明細、価格表、商品別の売上・原価集計 |
| 販管費が増えた | 採用、賃上げ、広告、家賃、臨時費用などの内訳 | 勘定科目の元帳、給与集計、契約書、費用明細 |
サービス業なら、案件ごとの作業時間や外注範囲も確認対象になります。忙しくなった理由が、受注増なのか、やり直しや移動時間の増加なのかで、対応は変わるためです。
架空例で、内訳資料を確かめた結果を次のように仮定します。
- 既存商品Aの売上3,000万円・原価1,800万円は前期と同じだった。
- 新商品Bが売上600万円・原価540万円を追加し、粗利益60万円を生んだ。
- 販管費は、継続する人件費等が90万円、移転に伴い当期に費用計上された金額が30万円増えた。
この条件なら、「低い粗利益率の商品Bが加わったため全体の粗利益率は下がった。粗利益額は60万円増えたが、販管費が120万円増え、営業利益は60万円減った」と説明できます。
商品別集計と元帳などが一致した、という設定の作例です。自社で同じ説明をするには、実際の内訳を確かめてください。合計額に合うもっともらしい理由を後から作るのは避けましょう。
3.売掛金・在庫・借入金から、現金の変化を確認する
利益が出ていても、売上代金が未回収なら、その分の現金はまだ手元にありません。借入金の受入れは現金を増やしますが売上ではなく、元金返済は現金を減らしますが利益計算の費用ではありません。利息とは分けて考えます。J-Net21「資金繰りとは」
預金が減った理由を調べるときは、貸借対照表や試算表の残高を、取引の明細と照らし合わせます。
| 残高の変化 | まず確かめること | 説明に使う資料の例 |
|---|---|---|
| 売掛金が増えた | 売上増に伴う未回収か、期日を過ぎたものか。相手先・期日・実際の入金はどうか | 売掛金台帳、請求明細、入金記録 |
| 在庫が増えた | 販売予定のある在庫か、動いていない在庫か。帳簿と実物が合っているか | 商品別在庫表、棚卸記録、受注・販売実績 |
| 借入金が増えた | 新規借入と元金返済がそれぞれいくらあったか。資金を何に使ったか | 借入一覧、返済予定表、入出金記録、設備等の請求書 |
| 現預金が減った | 未回収、在庫購入、設備支払、税金、返済など、どの入出金が影響したか | 預金明細、各台帳、支払明細 |
「売掛金が増えたから危険」「在庫が増えたから売れていない」と、残高だけで決めないことが大切です。売掛金は予定日と入金実績、在庫は数量と販売の動きまで確かめます。J-Net21「資金繰り改善のための財務・資本戦略」
たとえば、期末の売掛金に未入金があっても、契約どおり翌月入金されるものと、期日を過ぎて相手先へ確認中のものは分けて説明します。「来月には入るはず」ではなく、予定の根拠と確認状況を記します。
過去の減少理由が分かったら、次は今後の入金日・支払日を資金繰り表へ反映します。損益計算書の利益を、そのまま返済に使える現金とみなすことはできません。
4.財務指標は、原因を探すための補助にする
指標は、数字の変化に気づくために役立ちます。まず自社の同じ条件の数字を比べ、必要に応じて業界の資料と比較しましょう。
| 観点と指標の例 | 計算・見方 | 変化があったときの確認 |
|---|---|---|
| 収益性:営業利益率 | 営業利益÷売上高×100 | 粗利益率と販管費のどちらが変わったか |
| 安全性:自己資本比率 | 自己資本÷総資本×100 | 利益の蓄積・損失、借入や資産の増減を確認する |
| 生産性:労働生産性 | 付加価値÷従業員数 | 付加価値の算式、人数の数え方、外注化などの条件をそろえて比べる |
労働生産性には計算方法の違いがあります。たとえばJ-Net21「財務の基礎知識」は、付加価値を「売上高から商品仕入高・原材料費・外部加工費などの外部購入価額を引く」方法で説明しています。他の資料やツールの指標と比べるときは、同じ名前でも算式が一致するかを確認します。人数も、含める対象や期末・平均などの集計方法をそろえます。
自己資本として自社の決算書のどの数値を使うか分からない場合も、会計担当者に確認してください。指標を一つ作るために、不明な数値を推定して埋める必要はありません。
前の架空例の営業利益率は、前期150÷3,000×100=5%、当期90÷3,600×100=2.5%です。その変化は、粗利益と販管費の内訳を調べた説明につながります。率だけを示しても、原因や対応までは伝わりません。
前年がゼロの場合、増減率は通常の割り算では求められません。赤字から黒字への変化も、率だけでは分かりにくいため、「営業損失いくらから、営業利益いくらへ変化した」と金額で示す方が適しています。
業界平均との比較には、業種、事業規模、対象年、計算方法の違いがあります。公庫の財務診断サービスの案内では、財務指標の推移と業界平均との比較を紹介しています。利用には日本公庫ダイレクトへのログイン等が必要です。こうした比較結果は、自社の課題を考える材料として使い、平均以上なら融資が通ると読み替えないようにします。
5.数字・理由・根拠・対応を、一枚の増減説明メモにする
重要な変化を一つ選び、次の項目を埋めてみてください。全部の科目を説明しようとするより、相談の目的に関わる変化を、資料と対応させることから始められます。
自社用に使える空欄の型
これは説明を整理するための独自の例です。金融機関の指定様式や、必須提出書類ではありません。
- 対象と比較条件:当社の__期/__月までと、__期/__月までを比較。単位__。作成日__。
- 数字の変化:__が__から__へ、__増加/減少した。
- 確認できた理由:__。根拠資料は__の__部分。
- まだ分からないこと:__。__が__までに確認する。
- 一時的な要因と続く課題:__は__をもって終了。__は今後も続く見込み。その判断の根拠は__。
- 実施済みの対応/これから行う対応:__。担当__、実施時期__。
- 次回の確認:__月__日に、__の数字・資料で変化を確かめる。
試算表が暫定なら、最初の欄に未反映の項目と更新予定も書きます。増減の理由が複数あるときは、金額を付けられるものと、まだ切り分けられないものを分けます。
架空例をメモにすると、こうなる
対象・比較条件:同一の卸売会社の前期と当期。ともに12か月、単位は万円。商品別集計と決算書の合計を照合済みとする架空例。
数字と理由:売上は3,000から3,600へ600増加。新商品Bの売上600・原価540が加わり、粗利益は60増加した。既存商品Aの売上・原価は前期と同じ。販管費が120増加したため、営業利益は150から90へ60減少した。
根拠資料:前期・当期の商品別売上原価集計、販管費の元帳、人件費等の集計、移転費用の明細。販管費の増加120は、人件費等90と、当期費用に計上された移転費30に分けて確認した設定。
継続性:人件費等90は今後も続く前提。移転作業は完了しており、同じ移転の費用30は繰り返さない見込み。ただし、別の費用増加がないかは確認が必要。
対応:新商品Bの見積価格と仕入条件を見直す。営業担当が対象取引先への見積を更新し、仕入担当が仕入先と条件を確認する。値上げが受け入れられるか、販売数量が維持できるかは未確認であり、利益改善を確定とはしない。
次の確認:翌月15日に、更新後の見積・注文、商品Bの売上と原価を確認する。粗利益額・粗利益率と販管費を改めて比較し、必要なら対応を変える。
このように書くと、数字の説明と、まだ確かめていない将来の見込みが分かれます。将来の改善額を計画に入れる場合は、価格、数量、原価、実施時期の前提を別に置きます。
「一時的な費用です」で終わらせない
一時的と説明するなら、何が、いつ発生し、いつ終わり、なぜ繰り返さないと考えるかを添えます。売上減少や採用費を、説明しやすいという理由だけで一時的と扱わないでください。
一時的な要因が分かっても、実際の決算数値からその費用を消して提出するわけではありません。元の実績を示したうえで補足します。また、経営上の「一時的」という説明と、会計上の「特別損益」という区分は同じではありません。
6.説明メモができたら、次の確認先を分ける
帳簿の数字や計上方法が分からない場合は、会計担当者や税理士へ、該当科目、期間、違和感のある数字を示して確認します。「全部教えてほしい」より、「前年にはある減価償却費が当期資料に入っているか」と具体化できます。
融資の相談に使う場合は、金融機関に必要な資料の対象期・基準日・提出方法を確認し、元の資料と説明メモを一緒に用意します。説明メモで決算書や申告書を代替できるとは考えないでください。金融庁も、事業性融資について事業者と金融機関の信頼関係・コミュニケーションの考え方を整理しています。金融庁の公表資料
これからの事業を組み立て直す場合は、数字に表れた課題を、顧客、提供価値、販売方法、必要な体制へ戻して考えます。サクセスファンの経営デザインシート作成支援は、こうした事業の説明や計画の整合を整理したいときの相談先です。会計数値の確定や税務判断、金融機関への代理交渉とは役割が異なります。
赤字や大幅な減益があるときも、まず現状をそのまま示し、確認できた原因、まだ分からない点、今後の入出金、実行する対応を分けます。数字を良く見せることより、事業で何が起き、次に何を確かめるのかが伝わる説明を作ることから始めましょう。