「売上はあるのに、支払日前になると預金が足りない」「銀行から資金繰り表を求められたが、何を入れればよいか分からない」。そんなときは、売上や利益からいったん離れ、実際にお金が入る日と、出ていく日を並べてみてください。
資金繰り表の基本は、前月から残ったお金+今月の入金−今月の支払=月末に残るお金です。ただし、月末に残高があっても、月の途中で支払えなくなることがあります。借入れを相談するなら、月次の表を作った後に、残高が少なくなる月を日付別に確かめます。
この記事では、既に事業を営む方を中心に、資料の集め方、記入順、必要額と必要日の読み方、新しい借入れの返済まで説明します。創業前の方が前提を置く方法も分けて紹介します。
既に支払日が迫っている場合は、表の完成を待たず、手元残高・支払予定・入金予定を持って取引金融機関へ相談してください。 その際にも、以下の方法で「いつ、いくら足りないか」を整理すると、相談する内容が具体的になります。
資金繰り表には、売上ではなく入金予定を書く
売上を計上した日と、代金が振り込まれる日は一致するとは限りません。仕入れや人件費を先に払い、売上代金を後から受け取る商売では、その間のお金が必要です。
例えば、ある月の売上が100万円、対応する仕入れとその他の費用が合計90万円なら、差額は10万円です。しかし、代金100万円が翌月入金で、90万円の支払が今月なら、今月の現金は90万円減ります。これは理解のための簡単な例で、税金・借入返済・減価償却などは含めていません。
決算書や試算表を捨てるわけではありません。売上・費用の見込みを出発点にして、回収条件と支払条件に合わせ、現金の動く月へ移すのです。
日本政策金融公庫の資金繰り表の記入例でも、売上高とは別に、現金売上・売掛金回収などの収入、仕入代金や経費の支払、借入れ・返済を記入する欄が設けられています。公庫の資金繰り表記入例を、欄の分け方の参考にできます。
作り始める前に、残高と入出金の根拠を集める
最初に、表を作る基準日を決めます。「今月1日時点」「今日の営業終了時点」など、残高と予定の起点をそろえてください。
手元資金には、事業で使える現金と預金を入れます。借入限度枠や、これから申請する融資、入金が確定していない補助金を、既にある預金として足してはいけません。
| 何を確かめるか | 主に使う資料 | 表に移す情報 |
|---|---|---|
| 現在使えるお金 | 預金明細、現金出納帳 | 基準日の残高。複数口座は引落口座も確認 |
| 売掛金・売上代金の回収 | 請求書、売掛金一覧、契約、決済会社の入金明細 | 相手先、回収額、入金予定日、遅れの有無 |
| 仕入れ・外注費の支払 | 請求書、買掛金一覧、発注書 | 支払額、締日、支払日 |
| 毎月の経費 | 給与資料、賃貸借契約、引落明細 | 給与、社会保険料、家賃、光熱費などの支払日 |
| 借入れの返済 | 返済予定表、金融機関の明細 | 元金と利息、引落日、据置終了後の返済 |
| 臨時・季節的な支出 | 設備見積書、税額・納付予定、賞与計画 | 設備代金、税金、賞与などの金額と時期 |
基準日より前に済んだ支払は、開始残高に反映されています。これを今後の支払へ再び入れないようにします。反対に、以前の売上でもまだ回収していない代金は、今後の入金予定に必要です。
帳簿の残高と銀行明細が違う場合は、未処理の入出金を確かめてから出発残高を決めます。また、自社口座間の振替は、会社全体の入金や支払として二重に数えません。引落口座へ移す必要があるお金は、口座別の予定として管理します。
まだ受注していない売上や、回収日が未確定の代金は、確定分と分けて記録します。「受注済み・入金日確認済み」「受注済み・日付未確認」「これから獲得する売上」の違いが分かれば、後から見直す箇所を探しやすくなります。
創業前は、実績の代わりに何を使うか
創業前には、自社の入金実績がありません。料金、販売数量、開業日、取引条件、設備見積り、人員計画などから仮定を置きます。売上が立つ前に出ていくお金と、初回の売上代金が入る日を先に確かめましょう。
公庫の『創業の手引』2026年5月版、冊子27〜30ページでも、設備資金と運転資金、入出金条件、返済と収支を分けて検討できます。
例えば、開業月に売上を見込んでも、決済会社からの入金が翌月なら、その売上を開業月の現金収入にはしません。開業が遅れた場合にも家賃や人件費が発生するなら、その支出を含めた別の計画が必要です。
単価や客数をどの資料で裏付けるかは、創業計画書の売上見通しと根拠の作り方で詳しく説明しています。
月次の資金繰り表は、この順に埋める
金融機関から様式を指定された場合は、その様式に合わせます。公庫の経営計画策定参考資料には、資金繰り表の簡易版・詳細版のExcelと記入例があります。中小企業事業の参考資料であり、すべての金融機関の指定様式ではありません。
自分で管理を始める場合は、まず次の順で必要な行を作れば、入出金の全体を追えます。
- 前月繰越:前月末の現金・預金残高を入れる。
- 営業上の入金:現金売上、売掛金回収、決済会社からの入金などを、受取予定月へ入れる。
- 営業上の支払:仕入れ、外注費、給与、社会保険料、家賃などを、支払予定月へ入れる。
- その他の入出金:設備購入、税金、資産売却など、毎月同じではない動きを入れる。
- 借入れと返済:借入金の受取と元金返済を分ける。利息は使用する様式の欄に合わせる。
- 月末残高:すべての入出金を差し引き、翌月の前月繰越へつなぐ。
月末残高=前月繰越+その月の入金合計−その月の支払合計
J-Net21の資金繰り表の活用方法では、3〜6か月先の見通しを作ることを勧めています。まずこの範囲を月次で並べ、その先にある賞与・納税・閑散期なども見えるよう延ばしましょう。提出する期間は、相談先の指定を確認します。
既存の借入返済は、追加融資を検討する前の表にも入れます。一方、まだ決まっていない追加融資は、まず除いた表を作り、後で「融資を受けた場合」を別に計算します。
元金・利息・減価償却を混ぜない
借入元金の返済は、損益計算上の経費ではなくても、現金が出ていくため資金繰り表に必要です。支払利息も出金に含めますが、経費欄に入れた利息を、元利合計の返済額としてもう一度足さないようにしてください。
逆に、国税庁の減価償却の説明にある費用の配分と、その月の現金支払は別です。設備の購入代金を実際の支払月へ入れたうえで、減価償却費を毎月の現金支払として二重に差し引かないようにします。
税金や社会保険料は、実際の納付予定に合わせます。納付書や告知書と、国税庁の申告・納税案内、日本年金機構の厚生年金保険料等の納付案内などで、自社に該当する金額と日付を確かめます。給与は、従業員へ振り込む額と、控除した税・社会保険料の納付を分けると、実際の出金を追いやすくなります。給与総額を支出に入れたうえで、控除分を重ねて引かないようにしてください。毎月の経費に含めたものを別行にも入れる、消費税の納付を落とすなどの誤りを避けるため、行ごとの内容を一度決めておきましょう。税込・税抜の利益表をそのまま転記せず、資金繰り表では実際に入出金する金額にそろえます。個人事業では、事業口座から生活費へ回すお金も事業主への支出として把握します。
記入例:月末残高だけを見ると、3か月とも足りている
以下は、既存事業の資金繰りを説明するための架空例です。単位は万円。実在の案件、業界平均、公庫の審査基準ではありません。 説明を短くするため3か月に絞っています。
| 項目 | 12月 | 1月 | 2月 |
|---|---|---|---|
| 前月からの繰越 | 100 | 30 | 40 |
| 売上代金の入金 | 300 | 320 | 280 |
| 営業上の支払 | 250 | 250 | 260 |
| 設備代金の支払 | 80 | 0 | 0 |
| 税金の支払 | 20 | 40 | 10 |
| 既存借入の元金返済 | 20 | 20 | 20 |
| 月末残高 | 30 | 40 | 30 |
この例では、営業上の支払に既存借入の利息5万円を含めています。税金は別行なので、営業上の支払には含めていません。
12月の計算は、100+300−250−80−20−20=30万円です。月末の数字だけなら、いずれの月もプラスです。しかし、12月の300万円が入る前に、いくら支払うかは、この表だけでは分かりません。
必要な借入額と入金日は、日付別の最低残高から考える
月の途中で残高が薄くなる場合は、その月を日付別に並べます。次は、先ほどの12月を同じ金額のまま細かくした表です。
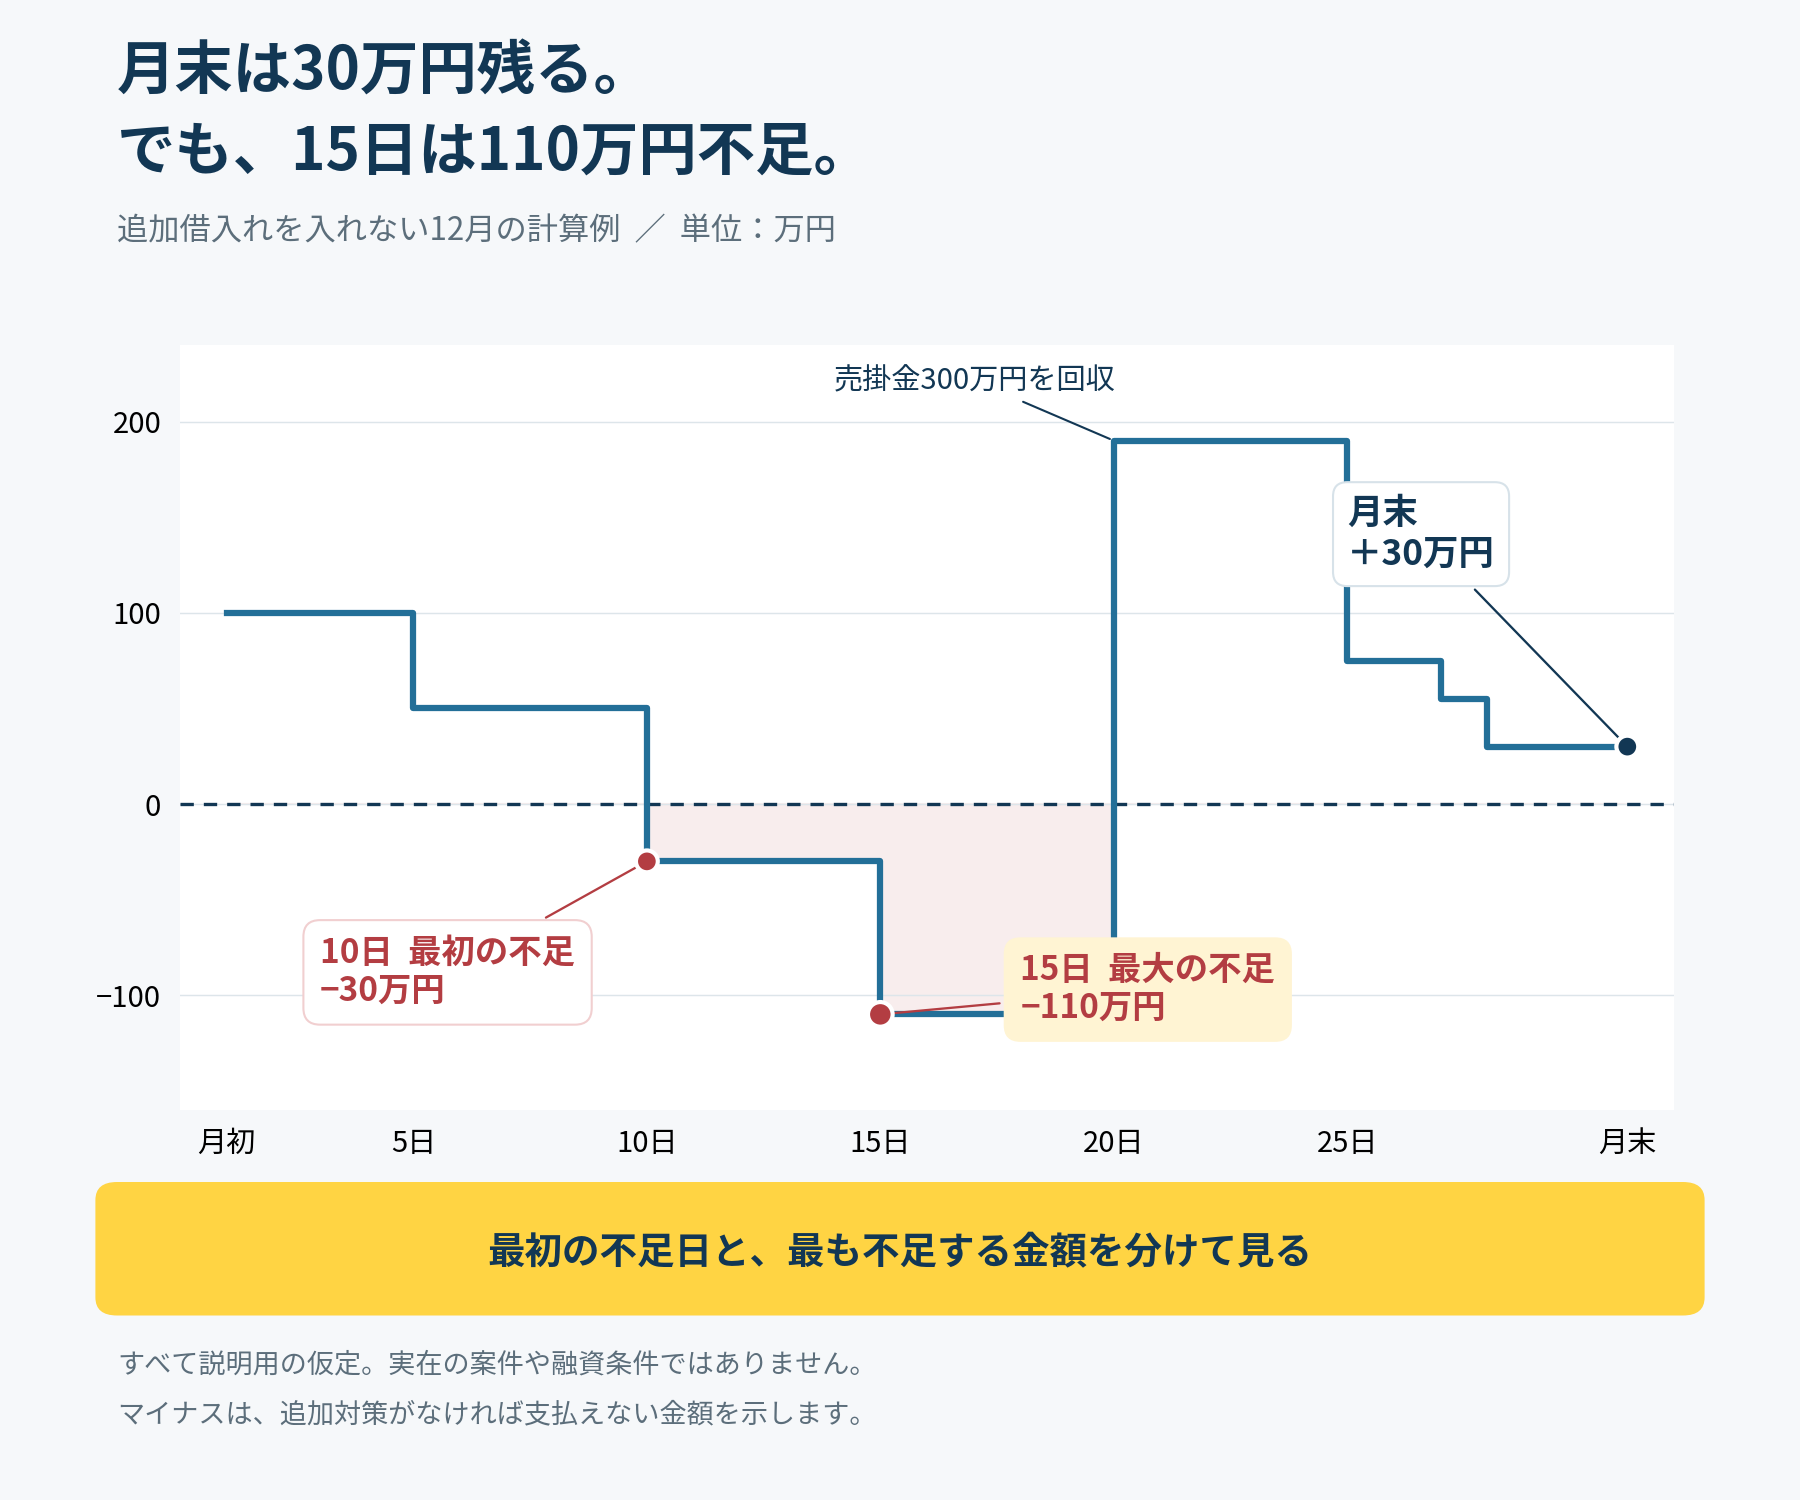
| 日付・内容 | 入金 | 支払 | 計算上の残高 |
|---|---|---|---|
| 月初 | - | - | 100 |
| 5日:家賃など | 0 | 50 | 50 |
| 10日:設備代金 | 0 | 80 | −30 |
| 15日:給与等 | 0 | 80 | −110 |
| 20日:売掛金の回収 | 300 | 0 | 190 |
| 25日:仕入先への支払 | 0 | 115 | 75 |
| 27日:税金 | 0 | 20 | 55 |
| 28日:既存借入の元金20・利息5 | 0 | 25 | 30 |
単位は万円。マイナスは、そのまま口座から支払えるという意味ではありません。追加の対策がなければ、その金額が不足して支払えない計算を示しています。
この例から読めることは、次の三つです。
- 最初に足りなくなるのは10日。月末の入金や、15日以降の融資では、この支払には間に合わない。
- 最も不足するのは15日の110万円。10日の30万円だけを用意しても、次の支払で再び足りなくなる。
- 月末には30万円残る予定でも、そこへ到達するまでのお金が必要。
J-Net21も、資金ショートが懸念されるときには日次・週次で入出金を確かめ、不足する時期と金額を把握する方法を案内しています。資金ショートが懸念されるときの対応も確認できます。
最低不足額と、残しておきたい余裕を分ける
追加融資を入れない残高のうち、最も低い金額がマイナスなら、まずその不足額を把握します。
最低不足額=0と「最低残高の符号を逆にした金額」の大きい方
最低残高が−110万円なら、最低不足額は110万円です。最低残高が+30万円なら、この計算上の最低不足額は0円です。
次に、入金遅れや臨時支出などに備えて、自社が残す必要のある金額を考えます。この例で20万円を残したいと決めるなら、必要な手当ては、110+20=130万円となります。これは追加借入れの費用や利息を入れる前の目安です。
20万円は説明用の仮定であり、金融機関の共通基準ではありません。実際には、支払の規模、入金日の確かさ、季節変動などから、なぜその金額を残したいのかを説明します。融資限度額が大きいからという理由で、必要額を決めるものでもありません。
相談する「必要日」は、最初の支払不能日より前に置く
この例なら「12月中に140万円」ではなく、「10日の設備代金支払に間に合うように、実際に使える状態で資金が必要」と伝えます。最初の不足日、最も不足する日と金額、それぞれの支払理由を分けて示してください。
入金日と引落日が同じでも、処理の順序によっては間に合わないことがあります。休日、入金が利用できる時刻、引落口座への資金移動も確認します。希望日を書けば、その日に融資が実行されるわけではありません。審査・契約等の日程を金融機関へ確認し、未確定の間は支払原資に入れないでください。
借りた後の元金・利息・費用を加えて、もう一度計算する
不足額が分かっても、それだけで借入額を決定できるわけではありません。借入時の費用、毎月の返済、据置期間が終わった後の負担を、資金繰り表へ戻します。
先ほどの例で、次の条件を仮定します。
- 12月5日より前に140万円を受け取る。
- 受取時の費用が3万円、追加借入れの利息が各月末に1万円かかる。
- 新しい借入れの元金返済は1月から毎月5万円とする。
これらは計算方法を説明するための仮定で、実際の金利・保証料・返済条件の案内ではありません。 実際には金融機関の提示条件を使います。
| 項目 | 12月 | 1月 | 2月 |
|---|---|---|---|
| 追加借入れの受取 | 140 | 0 | 0 |
| 追加借入れの費用 | 3 | 0 | 0 |
| 追加借入れの元金返済 | 0 | 5 | 5 |
| 追加借入れの利息 | 1 | 1 | 1 |
| 追加借入れ後の月末残高 | 166 | 170 | 154 |
12月は、元の月末残高30+借入140−費用3−利息1=166万円。1月は、166万円を繰り越し、元の営業等の収支差額10万円を加え、追加返済5万円と利息1万円を引いて170万円です。
12月15日時点の最低残高も、−110+140−3=27万円となります。ここでは新しい利息の支払を月末と仮定しているため、15日の計算にはまだ入れません。費用を融資金から差し引かれて受け取る場合は、実際の受取額と費用の両方で二重に差し引かないようにします。
この例で日付別に計算したのは12月だけです。1月以降も、入金前の支払で不足しないかを同じ方法で確かめます。月末残高がプラスであっても、返済期間全体が安全だと確定するわけではありません。季節的な売上減、税金、設備更新、据置終了などが見える期間まで表を延ばし、返済予定と並べて確認してください。
入金が遅れた場合と、売上が下がった場合を試す
予定どおりの表を一つ作ったら、事業で起こり得るずれを加えます。理由なく一律の割合を掛けるより、金額や日付を変える理由を残した方が、対策につながります。
| 試す変更 | 書き換える箇所 | 見直すこと |
|---|---|---|
| 大口先の入金が遅れる | 対象の回収額を、遅れた日・月へ移す | 遅れている間の最低残高と必要日 |
| 受注が予定より少ない | 売上代金の入金と、連動して減る仕入れ等を見直す | 家賃・人件費など残る支払を賄えるか |
| 仕入価格が上がる | 支払額と支払時期を変更する | 値上げや粗利改善が追いつくか |
| 設備・開業の時期がずれる | 設備支払、売上開始、家賃等を同時に見直す | 入金だけ遅れ、支払が先行しないか |
例えば、12月20日予定の300万円が全額翌月へずれると、140万円を借りた場合でも、12月末は166−300=−134万円です。元の計画では足りていても、この遅れには対応できません。回収状況を確認し、資金の手当てや支払条件について早めに相談する必要があります。
入金が一時的に遅れているのか、売上そのものが減っているのかで、必要な対応は違います。回収までの立替えが原因なのか、営業上の入金より支払が継続して多いのかを分けてください。
借入れによって一時的に残高が増えても、毎月の不足が続けば、返済を加えた後の残高は再び減ります。売上・粗利・在庫・固定費、投資時期のどこを見直すかを、金額と実行時期で表に反映します。支払条件の変更は相手先と合意してから計画に入れ、給与・税金・返済などを一方的に後ろへずらして表を成立させないようにしてください。
金融機関には、表と一緒に「不足の理由と対応」を伝える
資金繰り表は、資金の不足を隠すための書類ではありません。必要額と使途、返済の見通しを、事業の動きと結び付けて説明する資料です。
相談するときは、次の内容を短いメモにすると伝えやすくなります。
- いつ、いくら:最初に不足する日、最大不足額、希望する資金手当ての時期。
- 何に使うか:仕入れ、設備、人件費などの内訳と根拠資料。
- なぜ足りないか:回収・支払のずれ、受注増、投資、売上減などの理由。
- どう戻すか:入金予定、採算改善、追加返済を入れた後の残高。
- 何が未確定か:受注見込み、入金日、融資条件など。確認済みの事項と区別する。
先ほどの例なら、「月末は30万円残る予定ですが、設備代80万円と給与等の支払が売掛金回収に先行し、10日に30万円、15日に最大110万円不足します」と説明できます。設備の見積書、売掛金の回収予定、既存の返済予定表を合わせれば、数字の理由をたどれます。
金融機関ごとの提出資料や審査結果は異なり、この表で残高がプラスになることだけで融資が決まるわけではありません。
毎月、予定を実績へ置き換える
月が終わったら、当初の予定を別列や別版に残し、銀行明細などと照合した実績と比較します。ずれた金額だけでなく、回収の遅れ、売上の増減、支払の前倒しなどの理由も残します。そのうえで、翌月以降を更新してください。
資金に余裕がない時期は月末を待たず、日次・週次で入出金を更新します。大口入金や支払予定に変更があれば、その時点で残高を計算し直しましょう。
まず今日、手元残高と次の支払日を書き出す
最初から立派な表を作る必要はありません。まずは、①今日使えるお金、②次の入金額と入金日、③それより前に必要な支払を書き出してください。そこから月次表へ広げ、残高が少なくなる月を日付別に見ると、相談すべき金額と時期が具体的になります。
創業前で、制度選びや申込みの全体像から確認したい方は、創業融資の総合ガイドをご覧ください。
既存事業について、数字の背景にある強みや課題、今後の取組を説明資料へまとめたい方には、経営デザインシートの作成支援で対応内容を案内しています。資金繰り表の数値を作ることと、その数値を生む事業の計画を考えることを、つなげて進めましょう。