設備を入れ替えたい。受注が増えたので、仕入れや外注費を先に払う資金が必要になった。そんなとき、銀行へ何を持って相談すればよいか迷うことがあります。
最初の連絡では、何のために、いくら、いつまでに必要なのかを伝えましょう。手元にある資料と、まだ準備できていないものを分ければ、追加で何をそろえるかを相談できます。
この記事では、すでに事業を営む方に向けて、初回相談の準備、資料のまとめ方、面談での伝え方、借入条件を確認する順番を説明します。書類の名称だけでなく、窓口で使える質問と記入例を用意しました。
支払日・返済日が迫っている方へ
支払日や返済日が迫っている場合は、資料の完成を待たず、まず取引金融機関へ現在の残高、必要額、必要日を伝えてください。 新たな借入れの相談なのか、今の返済条件についての相談なのかも分けて伝えます。
銀行への融資相談は、目的・必要額・必要日から始める
予約時に伝えることを短くまとめる
取引のある銀行や信用金庫なら、担当者や事業資金の相談窓口へ連絡します。初めての金融機関では、事業所在地、業種、開業してからの年数なども伝え、相談を受け付ける窓口と予約方法を確認しましょう。
最初から事業のすべてを説明しようとするより、次の順に伝えると相談の目的がまとまります。
- 事業と今回の目的:どんな事業で、仕入れ・設備更新など何のために資金が必要か。
- 必要額と内訳:支出の合計、自分で出す予定の資金、借入希望額。
- 必要な日:いつ契約し、いつ支払う予定か。日付が未定なら、決める時期も伝える。
- 現在の状況:手元資金、既存借入れ、直近の売上や受注、用意できる資料。
- 今回確かめたいこと:利用できる融資、必要書類、今後の手順、必要日に間に合う見通しなど。
例えば「設備代として600万円を借りたい」だけでなく、「設備等の支出700万円のうち100万円を自分で出す予定です。残り600万円について相談したいです。支払いは12月20日の予定で、見積書はあります」と伝えます。この例の数字と日付は、説明のための架空のものです。
ただし、700万円から100万円を引けば、必ず適切な借入額が600万円に決まるわけではありません。自己資金を出した後の運転資金、借入れに伴う費用、返済の負担も確認する必要があります。
相談と、正式な申込みを区別する
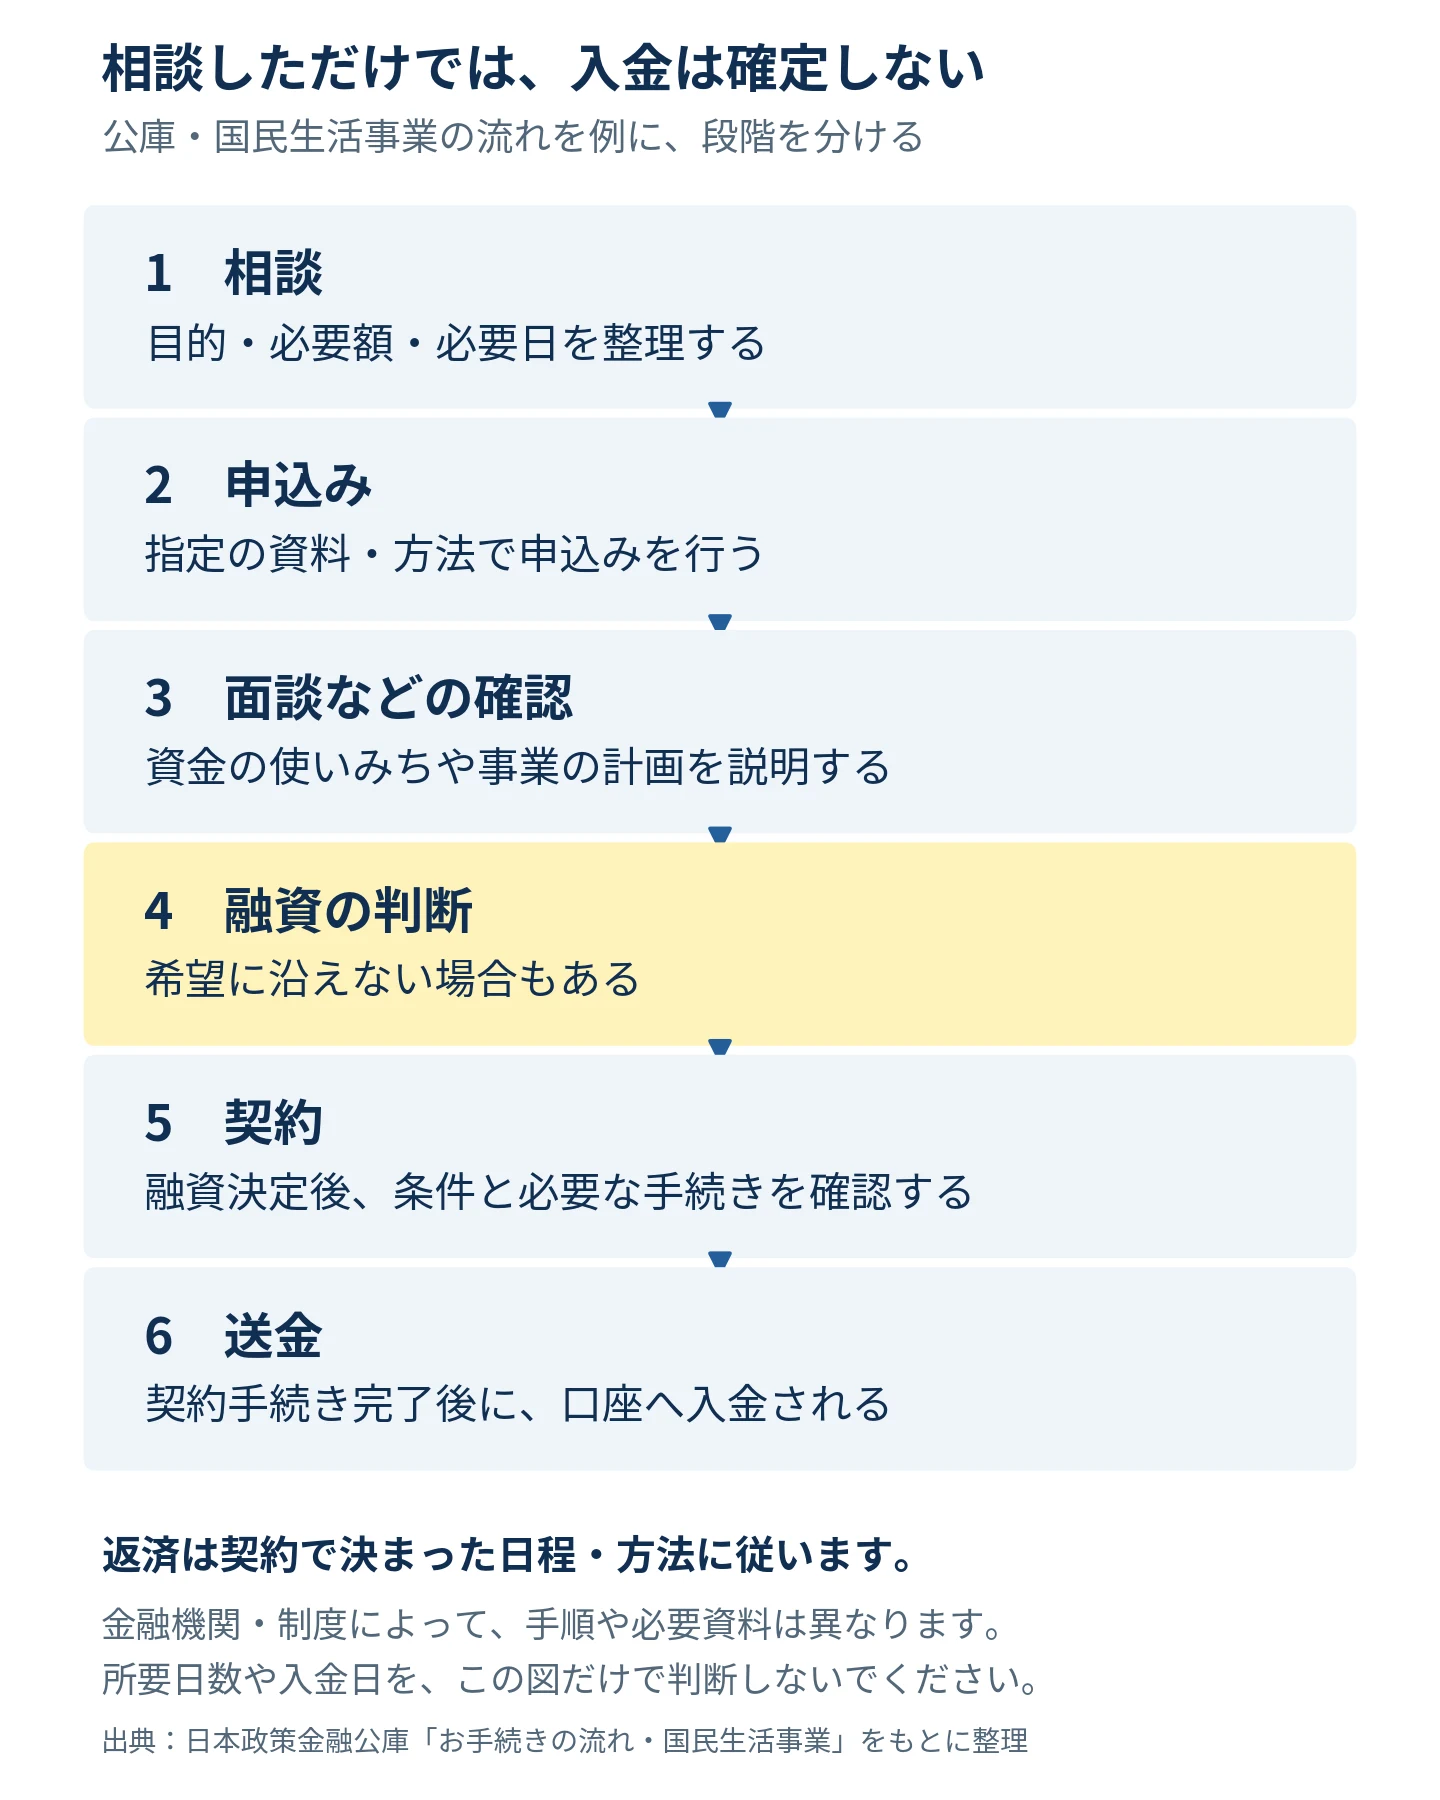
相談で確認した内容をもとに、利用する融資や提出書類を具体化します。相談したこと、申込書を出したこと、融資が決まったこと、口座へ入金されたことは、それぞれ別の段階です。
例えば日本政策金融公庫の国民生活事業では、相談、申込み、面談等による確認、融資決定後の契約手続き、送金という流れが案内されています。金融機関や制度によって手順は異なるため、次の段階へ進む条件も確認しましょう。
相談先は、借入先と制度の窓口を分けて考える
「銀行」「公庫」「自治体の制度融資」「信用保証協会」は、すべて同じ役割ではありません。誰が融資を行い、誰が制度や保証の条件を確認するのかを分けると、相談先を選びやすくなります。
| 相談先・仕組み | 最初に確かめること |
|---|---|
| 銀行・信用金庫など | 事業資金の相談窓口、事業所在地や使途に合う融資、必要資料。取引がある場合は、現在の借入れも含めて相談する。 |
| 日本政策金融公庫 | 自分の事業に対応する事業部門と融資制度、相談方法。国民生活事業の窓口・オンライン相談は事前予約が案内されている。 |
| 自治体の制度融資 | 所在地、業種、使途などの対象条件と、取扱金融機関。自治体の案内を読んだだけで融資が決まるわけではない。 |
| 信用保証協会の保証を利用する融資 | 保証の対象、必要資料、保証料、金融機関を通じる手続き。保証の相談と、金融機関の融資判断を分ける。 |
例えば兵庫県の制度融資は、県が定める条件で取扱金融機関が融資する仕組みです。一部の金融機関では取り扱わない資金もあるため、制度名だけでなく、実際の取扱窓口まで確認します。これは兵庫県の例で、他の自治体へ一律に当てはめることはできません。
出典:兵庫県「中小企業融資制度」、兵庫県「制度の概要・申し込みの流れ」
これから開業する方は、既存事業の決算書を前提にせず、経験・創業計画・開業資金から準備します。創業融資の総合ガイドで、創業前後の制度と申込みの流れを整理できます。
必要資料は、事業・数字・資金使途の三つに分ける
手元資料で説明できることを確認する
必要書類の名称を並べるだけでは、何から用意すべきか迷います。まずは、次の三つの束で手元資料を整理しましょう。
| 説明したいこと | 手元にある資料の例 | 窓口で確認する点 |
|---|---|---|
| どんな事業で、誰に選ばれているか | 会社案内、商品・サービスの説明、主要取引先、受注・契約の記録 | 指定の企業概要書や事業計画書があるか。今回の相談で説明を補うべき点は何か。 |
| これまでと現在の経営状態 | 確定申告書・決算書、直近の試算表、売上や経費の推移、借入一覧 | 何期分・何月まで必要か。一式に含める書類、数字が未確定な部分の扱い。 |
| 資金を何に使い、どう返すか | 設備の見積書、支払予定、資金繰り表、既存借入れの返済予定表 | 対象になる使途、入金までの手順、返済条件、追加で必要な根拠。 |
この表は、相談を整理するための例です。全員に同じ書類を求める一覧ではありません。登記事項証明書、納税に関する書類、許認可証などは、申込先や融資によって必要なものと条件を確認します。
特に、公的証明書は先に大量取得せず、書類の種類、発行日の条件、原本か写しか、提出する時点を確かめてから準備すると、取り直しを避けやすくなります。
公庫の書類を、すべての銀行の共通ルールにしない
日本政策金融公庫の国民生活事業を初めて利用する場合、創業前や創業して間もない方は創業計画書、それ以外の方は企業概要書を用意する案内です。個人・法人、税務申告の状況、設備資金の有無などでも資料が変わります。
公庫で確認した必要資料や証明書の期限を、そのまま民間銀行の条件として使わないでください。「御行では何を、いつまでに、どの形式で提出しますか」と確認し、回答を自分の準備リストへ反映します。
古い資料との違いを、一枚のメモにする
決算後に売上が増えた、主要取引先が変わった、原材料費が上がった場合は、決算書だけでは現在の状況が十分に伝わらないことがあります。
資料に「対象期間」「作成日」「確定済みか暫定か」を付け、以前の資料から変わった点を短く添えましょう。試算表にまだ反映されていない費用などがあれば、会計担当者と確認し、その内容と更新予定を伝えます。
数字の増減を理由と資料につなげる方法は、決算書・試算表を銀行に説明する記事で具体例を紹介しています。
-
-
決算書・試算表を銀行に説明するには|数字の増減と原因のまとめ方
決算書・試算表の数字を銀行に説明したい経営者へ。期間のそろえ方、売上増でも利益が減る例、売掛金・在庫・借入の確認方法と、原因・根拠・対応をまとめる増減説明メモを紹介します。
面談では、確定した事実・見込み・未確認を分ける
事業への思いは大切です。その思いが、どのお客様への価値になり、売上や入金にどうつながるかまで説明すると、資金の使いみちについて具体的に話せます。
例えば設備更新なら、「新しくしたい」から一歩進めて、今どの作業に時間がかかっているのか、更新で何が変わるのか、受注の見込みと人員の体制はどうなっているのかを整理します。
金融庁は、事業性融資について、計画した行動と見通し、その裏付けや不確実性、予定どおりに進まない場合の備えを金融機関と共有する考え方を示しています。詳しい計画書を他人に作ってもらうこと自体が目的ではありません。
初回相談メモの記入例
次は架空の設備更新相談です。実際の融資条件や当事務所の支援事例ではありません。
| 項目 | 記入例 |
|---|---|
| 事業と目的 | 既存の加工設備を更新したい。現在は繁忙期に一部工程を外注している。 |
| 支出と借入希望 | 設備等700万円、自己資金から100万円を充てる予定、借入希望600万円。費用と運転資金への影響は別途確認する。 |
| 必要な時期 | 支払予定12月20日。発注前に、入金までの手続きと見通しを相談したい。 |
| 確定した材料 | 見積書、過去の外注費の記録、現在の受注残がある。 |
| 見込み・未確認 | 更新後の生産能力はメーカー説明を確認中。追加受注は商談段階で、確定売上に含めていない。 |
| 返済の説明材料 | 既存借入れの返済予定表と資金繰り表を用意。更新後の外注費削減が予定より小さい場合も検討する。 |
| 今回聞きたいこと | 融資対象の使途、必要資料、自己資金を出した後の手元資金、返済条件、実行までの確認事項。 |
答えが出ていない項目は、未確認のままにせず、「誰に確認するか」「いつ回答できるか」を付けます。その場を取り繕うために数字を作るより、確認後に補足する方が、次の話を進めやすくなります。
借入条件は、金利だけでなく入金・返済・費用まで確認する
条件の説明を受けたら、口頭の印象だけで決めず、提示資料、返済予定表、契約書類と照合します。まだ決まっていない欄は「未定」とし、確定する時点を聞いてください。
そのまま使える借入条件の質問表
| 確認する項目 | 窓口で聞くこと |
|---|---|
| 借入額と使途 | 実際に借りられる金額はいくらか。どの支出に使えるか。支出や計画が変わった場合は誰へ連絡するか。 |
| 入金額と入金日 | 口座へ入る金額はいくらか。費用の差引きはあるか。実行までに必要な契約・担保設定等と、日程の未確定要因は何か。 |
| 金利 | 固定か変動か。適用される利率、確定時点、変動する場合の見直し時期や計算方法は何か。 |
| 返済期間・方法 | いつから、何回、どの方式で返すか。毎月の元金と利息、最終回や特定月に大きな返済がないか。 |
| 据置期間 | 何の支払いを据え置くのか。その間の利息、据置終了後の返済額、最終返済日はどうなるか。 |
| 費用 | 保証料、手数料、担保設定等に関する費用は何か。金額、支払日、別払いか差引きかを確認する。繰上返済や条件変更の費用も確認する。 |
| 担保・保証 | 何を担保にするか、誰が保証するか、信用保証協会の保証を付けるか。説明された条件が書面にどう記載されているか。 |
| 借入れ後の報告・相談 | 何の資料を、どの頻度で、いつまでに提出するか。計画変更や別の借入れなど、事前相談・承諾が必要な事項はあるか。 |
これらは確認する視点であり、すべての融資に同じ費用や制約があるという意味ではありません。説明を受けて分からない用語は、実際の支払額や行動に置き換えて聞きましょう。
「借入額」と「使える入金額」は分けて見る
説明用に、融資額600万円から実行時の費用10万円が差し引かれる条件を仮定します。この場合の入金額は590万円です。必要な支払いが600万円なら、10万円を別に用意する必要があります。
600万円 − 10万円 = 手取り入金590万円
実際には、費用を別に払う場合や、異なる支払方法の場合もあります。金額を勝手に上乗せするのではなく、費用の見積りと入金方法を確認して資金計画を調整してください。
信用保証協会の保証を利用する場合は、貸出利息とは別に信用保証料を確認します。例えば兵庫県信用保証協会は、貸付金額、保証期間、保証料率、返済方法等に応じた計算を案内しています。
毎月の返済額は、元金と利息を合わせて確認する
元金均等返済では、均等に返す元金に加えて利息を支払います。例えば元金300万円を60回に分けると、元金部分は月5万円です。実際の支払額は、それだけではありません。
元利均等返済など別の方式を含め、最初の月、据置終了後、最終回の支払額を返済予定表で確認します。変動金利であれば、利率が変わる場合の扱いも確かめましょう。
公庫の事業資金用返済シミュレーションは検討の参考になりますが、実際の融資条件や返済予定表の代わりにはなりません。既存借入れの返済と合わせて、資金繰り表へ入れることが大切です。
-
-
資金繰り表の作り方・記入例|借入必要額と入金日を確認する方法
資金繰り表の作り方を、月次・日付別の記入例で解説。売上と入金、元金と利息の違い、必要な借入額と入金日、借入後の返済、入金遅れまで確認できます。
借入れ後の約束も、契約前に確かめる
資料の定期提出や、計画変更時の連絡などが契約条件に含まれる場合があります。コベナンツという言葉が出たときも、「何を守り、何が起きたら、いつ誰へ知らせるのか」に分けて確認してください。
金融庁は、コベナンツを設定する場合、事業や資金使途などに合った内容を選び、合意する考え方を示しています。全国共通の一律条件ではありません。条件に抵触しそうなときの対応や、書面の意味が分からない部分は、契約前に説明を受けましょう。
相談後は、追加資料と次の連絡日を決める
面談を終える前に、次の三つを確認します。
- こちらがすること:追加資料、修正する数字、確認する相手、提出期限。
- 金融機関へ確認すること:未確定の融資条件、次の手順、回答や連絡の予定。
- 計画に戻すこと:実際の入金見込み、費用、返済額、必要な自己資金、報告等の約束。
後から数字が変わった場合は、差し替えた資料の作成日と変更点を伝えます。見積書だけを更新し、事業計画や資金繰り表を古いままにしないようにしましょう。
希望額・時期と合わない場合
提示額が希望より少ない、入金が支払予定に間に合わない場合は、設備の範囲や導入時期、自己資金、支払いの条件を見直します。融資が未確定のまま、入金される前提で変更できない支払いを約束しないことが大切です。
既存借入れの返済が難しい場合は、返済予定表と今後の入出金を持って、早めに取引金融機関へ相談してください。自分の資金繰り表を書き換えただけでは、契約上の返済条件は変わりません。
銀行からの説明や対応について相談したい場合には、全国銀行協会の中小企業向け融資に関する相談窓口もあります。ここは融資・返済等の相談や苦情を受け付ける窓口で、新たな融資を約束するものではありません。
今日、相談用のメモに書くこと
まず「事業と資金の目的」「必要額の内訳」「支払日」「返済の説明材料」「手元の資料」「未確認の点」を一枚に書き出してみてください。
相談の目的は、書類を渡して終わることではありません。事業を進めるために必要な条件を確かめ、次に誰が何をするかを決めることです。分からない点を見える形にして持っていくことも、準備の一つになります。
自社の強み、数字、資金使途がまだつながっていない方は、事業性評価融資の総合ガイドから、今の課題に合う準備を選べます。
-
-
事業性評価融資の総合ガイド|準備資料と金融機関への相談の進め方
事業性評価融資の考え方と、金融機関に伝える強み・資金使途・返済の見通しを解説。準備資料、ローカルベンチマーク、経営デザインシート、担保・経営者保証との違い、相談から融資後までの流れを整理します。
確認日:2026年11月5日。この記事のメモ・表は相談準備用の独自例で、金融機関の指定様式や審査基準ではありません。融資の可否・金額・条件は金融機関が判断します。